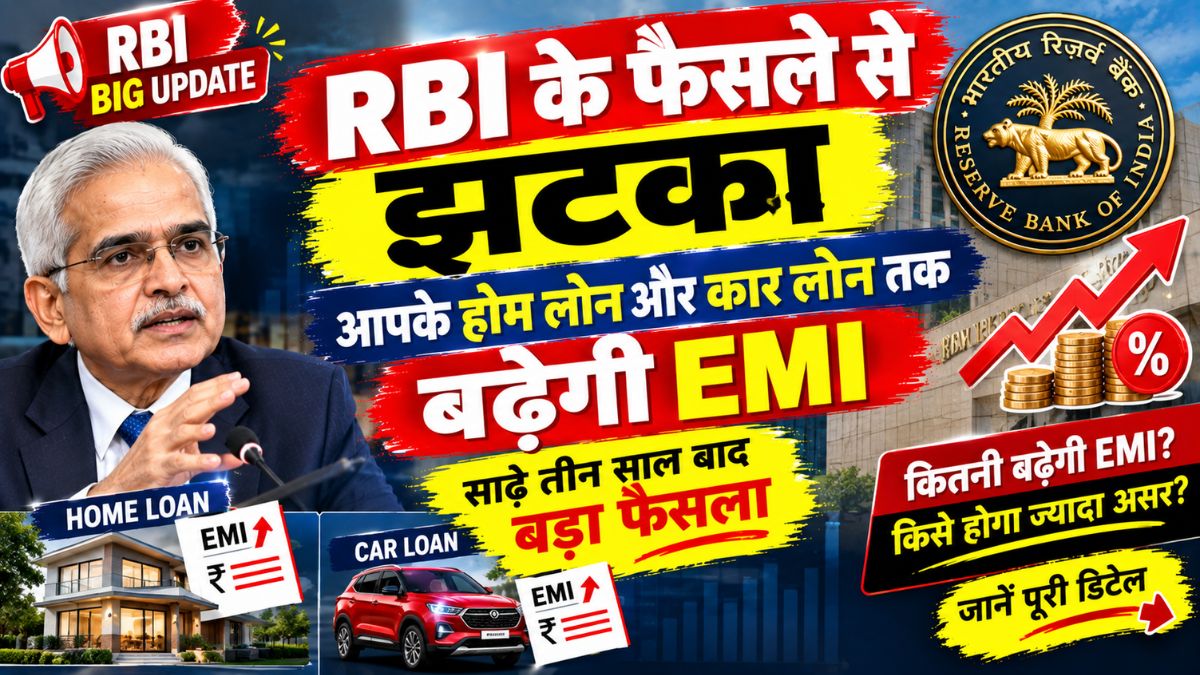
RBI Big Update: दोस्तों, जिस फैसले का कल तक अनुमान लगाया जा रहा था, वो आ गया। 7 अक्टूबर 2026 को RBI गवर्नर संजय मल्होत्रा ने बताया कि मौद्रिक नीति समिति (MPC) ने रेपो रेट में 25 बेसिस पॉइंट (0.25%) की बढ़ोतरी की है। रेपो रेट अब 5.25% से बढ़कर 5.50% हो गया है।
ये फरवरी 2023 के बाद पहली बार है जब RBI ने रेपो रेट बढ़ाया है। इस बीच 2025 में RBI कुल 125 बेसिस पॉइंट की कटौती कर चुका था, और उसके बाद दरें स्थिर रखी गई थीं। इस बार वजह रही कच्चे तेल की महंगाई, खाने-पीने की चीज़ों के दाम और मौसम से जुड़े जोखिम।
सीधा जवाब
- रेपो रेट से जुड़े फ्लोटिंग लोन (जैसे कई होम लोन और कार लोन) की EMI या अवधि बढ़ सकती है।
- नया लोन लेना थोड़ा महंगा हो सकता है।
- FD पर ब्याज बढ़ने की गुंजाइश बनती है, पर ये हर बैंक का अपना फैसला होगा।
- फिक्स्ड रेट लोन की मौजूदा EMI नहीं बदलेगी।
RBI ने क्या-क्या तय किया?
- रेपो रेट: 5.25% से बढ़कर 5.50%।
- रुख (स्टांस): पहले “न्यूट्रल” था, अब “संतुलित सख्ती” (calibrated tightening)।
- FY27 GDP ग्रोथ का अनुमान: 6.7% से बढ़ाकर 7.1%।
- FY27 महंगाई (CPI) का अनुमान: 5.1% से बढ़ाकर 5.2%।
- दूसरी दरें: रिपोर्ट्स के अनुसार SDF दर 5.25% और MSF दर व बैंक रेट 5.75% हुए हैं।
- वोटिंग: रिपोर्ट्स के अनुसार छह सदस्यों में से चार ने बढ़ोतरी का समर्थन किया।
RBI ने ये फैसला क्यों लिया?
गवर्नर के हवाले से रिपोर्ट्स में कहा गया है कि पश्चिम एशिया में तनाव की वजह से कच्चा तेल 100 डॉलर प्रति बैरल से ऊपर बना हुआ है। इससे देश में भी महंगाई का दबाव बढ़ा है। अगस्त में CPI महंगाई 4.82% रही, जबकि जुलाई में ये 4.45% थी। अल नीनो और कम बारिश की वजह से रबी की फसल पर भी जोखिम बना हुआ है।
साथ ही RBI का कहना है कि वैश्विक अनिश्चितता के बावजूद देश की आर्थिक गतिविधियाँ मज़बूत बनी हुई हैं। इसी वजह से GDP का अनुमान बढ़ाया गया है।
अब दरें घटने की उम्मीद क्यों नहीं?
रिपोर्ट्स के मुताबिक गवर्नर ने साफ़ कहा है कि निकट भविष्य में दरों में कटौती की कोई संभावना नहीं है। आगे समिति या तो दरें स्थिर रखेगी या बढ़ाएगी, ये इस पर निर्भर करेगा कि आर्थिक हालात कैसे बदलते हैं। यानी “कटौती का इंतज़ार” वाला दौर फ़िलहाल खत्म माना जाए।
अगली MPC बैठक 2 से 4 दिसंबर 2026 को है, और फैसला 4 दिसंबर को आएगा। कुछ विश्लेषक दिसंबर में भी 25 बेसिस पॉइंट की बढ़ोतरी का अनुमान लगा रहे हैं। ये अभी सिर्फ़ अनुमान है, पक्की बात नहीं।
EMI पर असर: एक उदाहरण
ये सिर्फ़ समझाने के लिए उदाहरण है, कोई आधिकारिक आँकड़ा नहीं। आपकी असली EMI बैंक की दर और लोन की शर्तों पर निर्भर करेगी।
मान लीजिए ₹50 लाख का होम लोन है, 20 साल का, फ्लोटिंग रेट 8.50%। तब EMI करीब ₹43,390 बनती है। अगर बैंक पूरी 0.25% की बढ़ोतरी आगे डाल दे और दर 8.75% हो जाए, तो EMI लगभग ₹44,190 होगी। यानी महीने में करीब ₹800 का फ़र्क। कुछ बैंक EMI की जगह लोन की अवधि बढ़ा देते हैं, इसलिए अपने बैंक से पूछ लीजिए कि आपके साथ क्या होगा।
क्या तुरंत EMI बढ़ जाएगी?
ज़रूरी नहीं। बैंक आम तौर पर बदलाव कुछ समय बाद, अपनी नीति के हिसाब से लागू करते हैं। ये भी लोन के बेंचमार्क (रेपो/EBLR या MCLR) पर निर्भर करता है। अपने लोन के कागज़ात या बैंक ऐप में देख लीजिए कि आपका लोन किस पर टिका है और रीसेट कब होता है।
अब क्या करें?
- अपना लोन चेक कीजिए: फ्लोटिंग है या फिक्स्ड, और बेंचमार्क क्या है।
- बैंक के नोटिस का इंतज़ार कीजिए, वहाँ नई दर और रीसेट की तारीख बताई जाएगी।
- प्री-पेमेंट पर विचार कीजिए: जेब में गुंजाइश हो तो थोड़ा प्री-पेमेंट ब्याज का बोझ घटाता है।
- FD कराने वाले कुछ दिन बैंकों की नई दरें देखकर फैसला लें, जल्दबाज़ी न करें।
- नया घर या कार लेने की सोच रहे हैं तो अलग-अलग बैंकों की दरों की तुलना ज़रूर कर लीजिए।
- “EMI इतनी बढ़ेगी” जैसे वायरल मैसेज पर आँख मूँदकर भरोसा मत कीजिए, पहले अपने बैंक से पूछिए।
अक्सर पूछे जाने वाले सवाल
1. रेपो रेट अब कितना है?
5.50%, पहले 5.25% था।
2. ये बढ़ोतरी कब हुई?
7 अक्टूबर 2026 को घोषित हुई।
3. कितने समय बाद रेपो रेट बढ़ा?
फरवरी 2023 के बाद पहली बार।
4. क्या मेरी EMI तुरंत बढ़ेगी?
फ्लोटिंग लोन में बढ़ सकती है, पर बैंक कब बदलाव करेगा ये बैंक की नीति पर निर्भर है।
5. फिक्स्ड रेट लोन पर असर पड़ेगा?
मौजूदा फिक्स्ड रेट लोन की EMI नहीं बदलती।
6. क्या FD की दरें बढ़ेंगी?
बैंक चाहें तो बढ़ा सकते हैं, पर ये उनका अपना फैसला है।
7. क्या आगे और बढ़ोतरी होगी?
कुछ विश्लेषक दिसंबर में भी बढ़ोतरी का अनुमान लगा रहे हैं, पर RBI ने ऐसा कोई वादा नहीं किया। गवर्नर के मुताबिक आगे फैसला आँकड़ों पर निर्भर करेगा।
8. “संतुलित सख्ती” का मतलब क्या है?
आसान भाषा में, RBI अब नरमी का रुख छोड़ चुका है और ज़रूरत पड़ने पर सोच-समझकर दरें बढ़ा सकता है।
सीधी बात ये है कि RBI ने रेपो रेट 5.50% कर दिया है और रुख भी सख़्त कर लिया है, इसलिए निकट भविष्य में सस्ते लोन की उम्मीद कम है। फ्लोटिंग लोन वाले अपनी EMI के लिए तैयार रहें, और बचत करने वाले बैंकों की नई FD दरों पर नज़र रखें। घबराने की ज़रूरत नहीं, पर अपने लोन की शर्तें एक बार ज़रूर देख लें।
सत्यापन के लिए इस्तेमाल किए गए सोर्स (7 अक्टूबर 2026 को देखे गए)
- Upstox लाइव अपडेट, रेपो 5.50%, रुख “calibrated tightening”, FY27 महंगाई 5.2%: upstox.com/news/market-news/economy/rbi-mpc-meeting-october-7-2026-live-updates-governor-sanjay-malhotra-speech-repo-rate-hike-key-highlights/liveblog-201398/
- RBI MPC Key Takeaways (inkl), फरवरी 2023 के बाद पहली बढ़ोतरी, GDP 6.7% से 7.1%, CPI 5.1% से 5.2%: inkl.com/news/rbi-mpc-key-takeaways-2026-repo-rate-hiked-to-5-50-fy27-gdp-growth-forecast-raised-to-7-1
- पिछली स्थिति (दिसंबर 2025 में रेपो 5.25%): business-standard.com/economy/news/mpc-meeting-rbi-cuts-repo-525-raises-gdp-forecast-73-cuts-inflation-outlook-125120500279_1.html
- अगली MPC तारीख (2-4 दिसंबर 2026): 5paisa.com/blog/rbi-mpc-meeting-schedule
डिस्क्लेमर
इस लेख की जानकारी सामान्य जानकारी के लिए है और इसे निवेश, लोन या वित्तीय सलाह न समझा जाए। ब्याज दरें और अनुमान बदल सकते हैं। EMI का उदाहरण केवल समझाने के लिए है, असली EMI आपके बैंक, लोन के प्रकार और ब्याज दर पर निर्भर करेगी। कोई भी वित्तीय फैसला लेने से पहले RBI की आधिकारिक वेबसाइट (rbi.org.in) और अपने बैंक से जानकारी की पुष्टि ज़रूर करें।